Domain gewerbliche-objekte.de kaufen?
Wir ziehen mit dem Projekt
gewerbliche-objekte.de um.
Sind Sie am Kauf der Domain
gewerbliche-objekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gewerbliche-objekte.de kaufen?
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **

Ähnliche Suchbegriffe für Zweckbetrieb
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien Due Diligence als Vorbereitung des Erwerbes von Gewerbeimmobilien in den Bestand, Taschenbuch von Immo Kramer, GRIN, 978-3-640-93097-5Immobilien Due Diligence Als Vorbereitung Des Erwerbes Von Gewerbeimmobilien In Den Bestand, Taschenbuch Von Immo Kramer, Grin, 978-3-640-93097-5, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Welche Vorteile bieten Gewerbeparks für Unternehmen und welche Arten von Gewerbeimmobilien sind dort typischerweise zu finden?
Gewerbeparks bieten Unternehmen eine zentrale Lage, gute Infrastruktur und oft auch günstige Mieten. Typische Gewerbeimmobilien in Gewerbeparks sind Lagerhallen, Bürogebäude, Produktionsstätten und Gewerbeflächen für Handel und Dienstleistungen. Sie bieten Unternehmen die Möglichkeit, flexibel zu wachsen und sich in einem professionellen Umfeld zu präsentieren. **

Was sind typische Flächenpreise für gewerbliche Immobilien in Ihrer Region?
Die typischen Flächenpreise für gewerbliche Immobilien in meiner Region liegen zwischen 100 und 300 Euro pro Quadratmeter. Die genauen Preise hängen jedoch stark von der Lage, Größe und Ausstattung der Immobilie ab. Es empfiehlt sich, einen Immobilienmakler oder Experten vor Ort zu konsultieren, um genaue Informationen zu erhalten. **
Was sind die rechtlichen Voraussetzungen für die gewerbliche Nutzung von Immobilien?
Für die gewerbliche Nutzung von Immobilien benötigt man in der Regel eine Baugenehmigung sowie eine gewerbliche Nutzungserlaubnis. Zudem müssen alle relevanten Vorschriften und Gesetze eingehalten werden, wie z.B. das Baurecht, das Mietrecht und das Gewerberecht. Bei speziellen Nutzungsarten, wie z.B. Gastronomie oder Einzelhandel, können zusätzliche Auflagen und Genehmigungen erforderlich sein. **
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Sportvereine zwischen Zweckbetrieb und Geschäftsbetrieb. Abgrenzungsprobleme, steuerliche Konsequenzen und Gestaltungsmöglichkeiten, Taschenbuch vonSportvereine Zwischen Zweckbetrieb Und Geschäftsbetrieb. Abgrenzungsprobleme, Steuerliche Konsequenzen Und Gestaltungsmöglichkeiten, Taschenbuch Von Daniel Kappes, Grin, 978-3-346-00522-9, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der gemeinnützige Verein im Steuerrecht. Besondere Betrachtung der Abgrenzungsproblematik Zweckbetrieb / wirtschaftlicher Geschäftsbetrieb,Der Gemeinnützige Verein Im Steuerrecht. Besondere Betrachtung Der Abgrenzungsproblematik Zweckbetrieb / Wirtschaftlicher Geschäftsbetrieb, Taschenbuch Von Dominik Behrens, Grin, 978-3-668-71119-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
-
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
Ähnliche Suchbegriffe für Zweckbetrieb
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien Due Diligence als Vorbereitung des Erwerbes von Gewerbeimmobilien in den Bestand, Taschenbuch von Immo Kramer, GRIN, 978-3-640-93097-5Immobilien Due Diligence Als Vorbereitung Des Erwerbes Von Gewerbeimmobilien In Den Bestand, Taschenbuch Von Immo Kramer, Grin, 978-3-640-93097-5, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
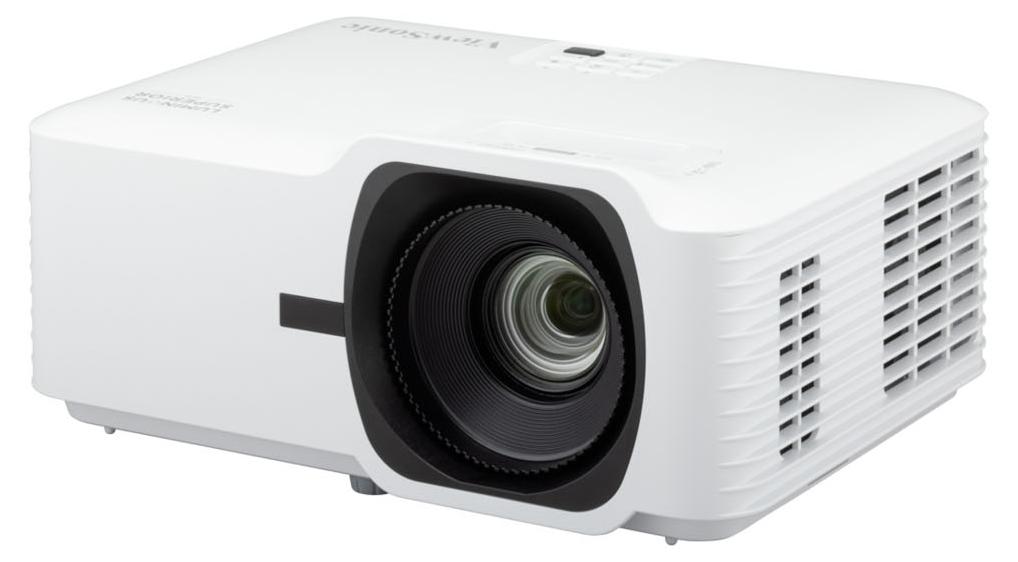
ViewSonic V53HD Full-HD Laser Beamer für helle GeschäftsräumeViewSonic V53HD Full-HD Laser Beamer für helle GeschäftsräumeSuchen Sie eine zukunftssichere Projektionslösung, die auch in lichtdurchfluteten Konferenzräumen oder großen öffentlichen Bereichen eine beeindruckende Performance liefert? Wir empfehlen den ViewSonic V53HD als zuverlässigen Partner für Ihre professionelle Medientechnik, da er die Herausforderungen von Umgebungslicht durch enorme Leuchtkraft mühelos bewältigt. Mit seiner langlebigen Lasertechnologie gehören regelmäßige Wartungsintervalle oder teure Lampenwechsel der Vergangenheit an. Erleben Sie eine Projektion, die Ihre Inhalte präzise und lebendig darstellt.Die Vorteile von V53HD auf einen Blick:Hohe Lichtleistung dank 5.500 ANSI-Lumen: Genießen Sie auch in hellen Umgebungen klare und detailreiche Bilder ohne Abdunkelung.Langlebige Laser-Phosphor-Technologie: Profitieren Sie von bis zu 30.000 Stunden wartungsfreiem Betrieb.Flexible Installation durch 1,3-fachen optischen Zoom: Passen Sie das Bild mühelos an verschiedene Ra999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lichtprojektor Faszinierende ObjekteDiskokugel und Lichtprojektor in einem... Per Knopfdruck schweben bunte Lichtformen über die Wände. Der federleichte Lichtprojektor kann frei im Raum aufgestellt oder wie eine Diskokugel an der Zimmerdecke befestigt werden. Die Steuerung erfolgt je nach Standort direkt am Gerät oder via Fernbedienung. Sechs verschiedene Lichtmodi und die Geschwindigkeit lassen sich einstellen. Per Stopp-Taste stehen die Lichtmotive still bzw. der Wechsel erfolgt überblendend, nicht in Bewegung. Zusätzlich hat es ein integriertes Mikrofon und kann mit einem Lichtsteuerpult verbunden werden (DMX IN- und DMX OUT-Anschlüsse vorhanden). So kann es in einer Reihe mit anderen Lichtgeräten geschaltet werden und durch das Lichtsteuerpult manuell oder automatisch (je nach Lichtsteuerpult) im Takt der Musik mitschwingen. Stromversorgung: Netzstecker mit ca. 1 m Kabel. Leistung: 10 - 25 Watt.Material: Kunststoff, MetallMaße: 19 x 19 x 18 cmAb 3 Jahre53,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Welche Vorteile bieten Gewerbeparks für Unternehmen und welche Arten von Gewerbeimmobilien sind dort typischerweise zu finden?
Gewerbeparks bieten Unternehmen eine zentrale Lage, gute Infrastruktur und oft auch günstige Mieten. Typische Gewerbeimmobilien in Gewerbeparks sind Lagerhallen, Bürogebäude, Produktionsstätten und Gewerbeflächen für Handel und Dienstleistungen. Sie bieten Unternehmen die Möglichkeit, flexibel zu wachsen und sich in einem professionellen Umfeld zu präsentieren. **
-
Was sind typische Flächenpreise für gewerbliche Immobilien in Ihrer Region?
Die typischen Flächenpreise für gewerbliche Immobilien in meiner Region liegen zwischen 100 und 300 Euro pro Quadratmeter. Die genauen Preise hängen jedoch stark von der Lage, Größe und Ausstattung der Immobilie ab. Es empfiehlt sich, einen Immobilienmakler oder Experten vor Ort zu konsultieren, um genaue Informationen zu erhalten. **
-
Was sind die rechtlichen Voraussetzungen für die gewerbliche Nutzung von Immobilien?
Für die gewerbliche Nutzung von Immobilien benötigt man in der Regel eine Baugenehmigung sowie eine gewerbliche Nutzungserlaubnis. Zudem müssen alle relevanten Vorschriften und Gesetze eingehalten werden, wie z.B. das Baurecht, das Mietrecht und das Gewerberecht. Bei speziellen Nutzungsarten, wie z.B. Gastronomie oder Einzelhandel, können zusätzliche Auflagen und Genehmigungen erforderlich sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.